都说创业维艰,但为什么做人工智能基础设施初创企业会难上加难
神译局是36氪旗下编译团队,关注科技、商业、职场、生活等领域,重点介绍国外的新技术、新观点、新风向。
编者按:人工智能现在无疑是风口,但不是跟人工智能沾边的都好做。人工智能基础设施这个方向就特别不好做,本文会解释原因。文章来自编译。
Adept AI将被亚马逊收购,这个消息巩固了一个一直以来颇具争议的看法,即做人工智能基础设施初创企业属于沥青坑,而“风投级”的初创企业更是如此。
所谓的“沥青坑想法” 是指看似合理,但在现实或严谨思考面前站不住脚的创业想法。
我认为大多数的人工智能基础设施初创企业也属于这一类。这里人工智能基础设施是指云计算层以及应用层之间的“构建块”公司 – 做RAG 服务、微调基础设施、文本处理服务、TTS API、矢量数据库等的。具体有哪些我就不点名了,但任何一家利用开源或社交媒体势头筹集了可观种子轮融资的人工智能基础设施初创企业都有哪些。
我相信很多创始人也都会同意这个观点,这也解释了 Adept(卖给亚马逊)、Rockset(卖给 OpenAI)、InflectionAI(卖给微软)以及即将会被收购的 Stability(如果发生的话)、CharacterAI 等。每一家既有公司都在考虑并购,好讲好一个“端到端的人工智能平台”的故事。但只有少数幸运儿会被收购。
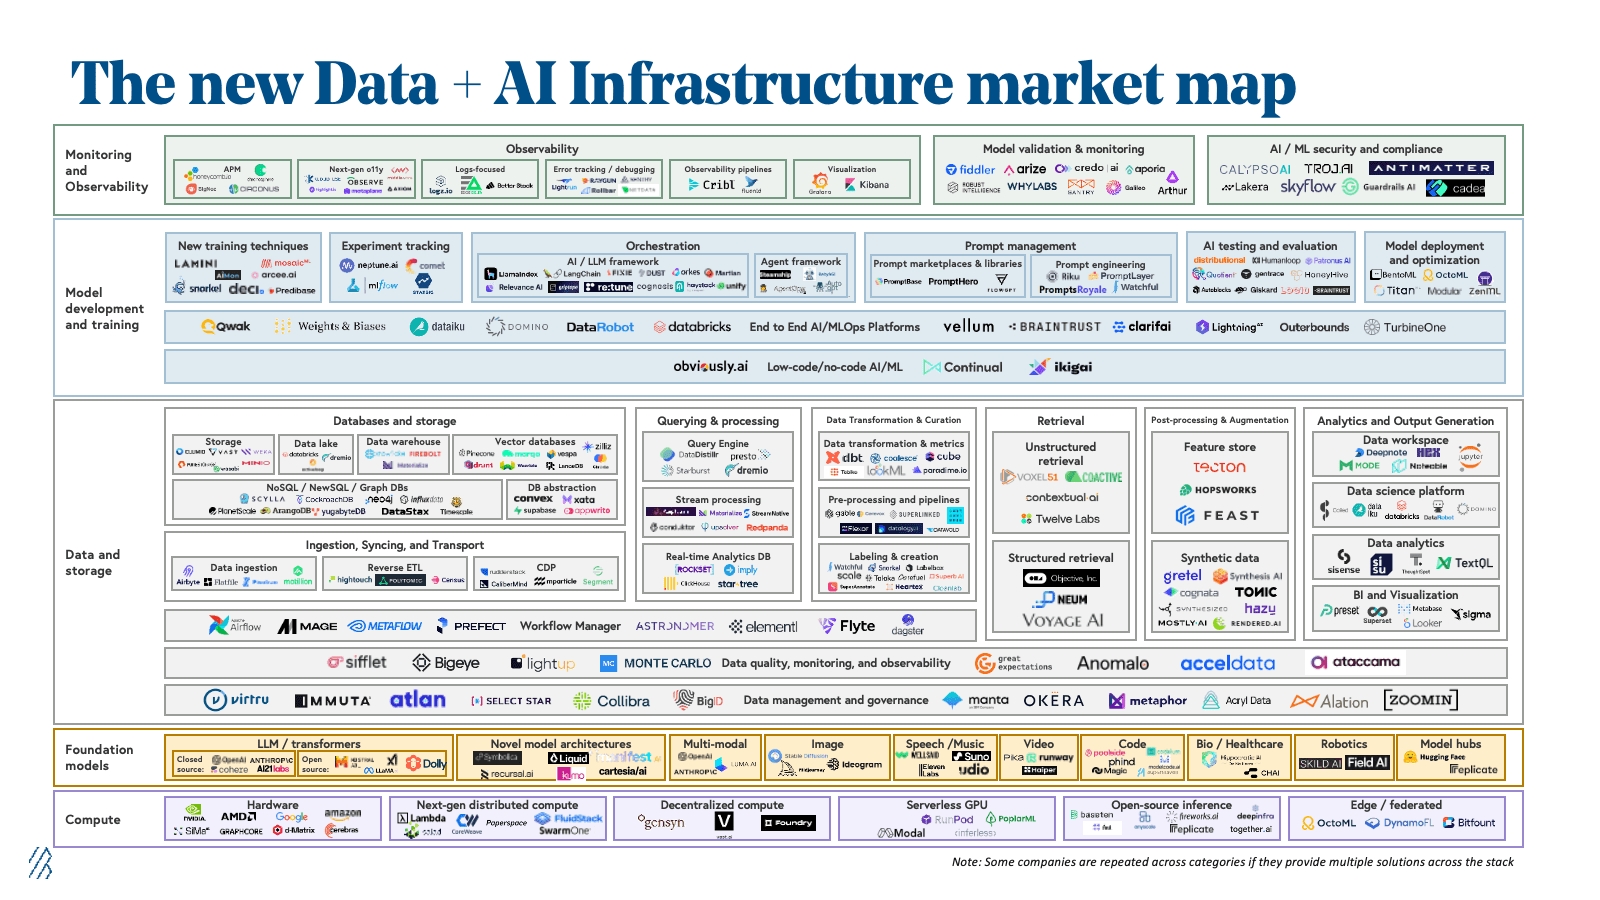
那为什么说售卖人工智能基础设施对于初创企业来说是个不切实际的想法呢?理论上,在大量人工智能初创企业与企业开发 Gen AI 功能的情况下,卖铲子是完全合理的。毕竟,每月注册“.ai”域名的数量超过了 3 万个。
简而言之,新的人工智能基础设施初创企业很难取得成功,因为缺乏显著的差异化与资本来打入企业市场。这不是初创企业的错,真正的问题在于竞争动态。有太多实体会在 1-3 个月内提供相同的基本功能,从而让整个行业变成沥青坑,只有既有企业还能动得下去。
我的观点如下:
对于人工智能基础设施初创企业来说,要想达到“风投级别”,最终需要赢得企业客户。这一点毫无疑问。这要求初创企业具备一些可持续的优势,要让自己的产品跟现有企业(GCP、AWS 以及 Vercel、Databricks、Datadog 等)的产品有差异化。
不幸的是,大多数的前沿创新要么来自现有企业,要么来自研究/OSS(开源) 社区——而现有企业更有能力将创新商业化,因为他们拥有的使用数据和关系比初创企业多。
雪上加霜的是,任何源自初创企业的好点子都会很快被拿来做为标杆并被抄袭。比方说, Databricks 与 Datadog 追赶初创世界领先的 LLMOps 产品(如 Arize AI)的速度之快就令我颇为吃惊。
此外,开源社区总忍不住要做其他人工智能基础设施初创企业产品的开源版——这或许证明了现在写软件已经变得多么容易。
所以,初创企业很难维持对现有企业的可持续领先优势,也就没法争取到时间来赢得企业合同。
企业客户往往对引入新的供应商持观望态度,因为人工智能的版图每隔几个月就会发生变化,导致供应商产品的价值迅速贬值。
这最终会延长销售周期,加剧客户流失,对初创企业的伤害大于对现有企业的伤害。
当然还有一些其他的因素在起作用(下一节再讨论) - 但本质上,人工智能基础设施这个领域已经变成了一种折磨,谁的现金跑道(runway)最长,谁才能熬到最后。
我的目的不是发表悲观言论,只是想强调一些真正的挑战,如果我错了的话我会很高兴。此外,后面我会给人工智能基础设施初创企业提供一些建议。
需要澄清的是,我所谓的“人工智能基础设施初创企业”是指“风投级”的人工智能基础设施初创企业。我相信创始人可以创建面向中小企业或中型市场的系统集成公司,然后宣称自己是 人工智能基础设施公司。但这是完全不同的业务,而且增长空间要小得多。
造成沥青坑的其他因素
还有其他三股主要因素导致竞争环境恶化:
开发者对可组合性(也就是让你的产品很容易就能被别人的产品取代)的“需求”已经司空见惯。这一点对应用层公司来说很好,但对基础设施公司来说却不是。开发者可以通过 Llamaindex 剥离 Langchain,用 AWS Bedrock 剥离 Claude 3.5 的 OpenAI 模型,等等。LLM 训练和推理栈的每一层至少都有 10 多个可行的解决方案,因此想要建立任何类型的锁定都很难。
推理成本的持续下降也起到了一定影响。COGS(销货成本) 正在迅速降低,因此人工智能基础设施玩家需要不断跟拥有最大规模经济的现有企业打价格战。大家之间的模型或代码的差异化几乎难以察觉,所以消费会流向成本最低的提供商(现有企业)。
现有企业的商业战略似乎千篇一律,也就是建立“端到端的人工智能平台”。比如Databricks 正在进入人工智能模型训练及商业智能领域,与 AWS Sagemaker 以及 Tableau 展开竞争。Github Workspaces 正在进入人工智能驱动的安全审查领域,诸如此类。
大家默认的产品策略都是把自己核心产品的所有上游和下游工作负载都拽在手上,这无意中让初创企业的日子变得更加艰难,因为你很难跟点解决方案竞争。
为什么转向做垂直软件或应用层不是灵丹妙药
面对所有这些挑战,部分人工智能基础设施初创公司选择了走垂直赛道或转向应用层。比方说,自 2022 年底以来,我一直在跟踪一家做“自然语言商业智能”的初创公司,现在这家公司已经转型过三次:
一个通用的“数据聊天”平台,
“与商业智能数据聊天”平台,
“与财经数据聊天”平台。
人工智能基础设施宠儿 LlamaIndex 和 Langchain 在面向企业的产品方面也走了这种路线。LlamaIndex 专注于托管文档解析/OCR,而 Langchain 专注于 LLMOps 以及智能体开发解决方案。我猜这两家公司都在努力进一步缩小关注的范围,因为即便卖托管文档解析服务对于种子期的初创企业来说也属于巨大机会,因为谷歌和 AWS 已经有了垂直向的文本析取服务,一样不好做。
缩小范围并走向垂直是人工智能基础设施初创企业的典型反应,但我认为这些转型很少能奏效,还会导致一系列的新问题。最重要的是,这些垂直向的转型低估了进入垂直领域后具备深度领域专业知识的重要性,但很多人工智能基础设施创始人都缺乏这种知识。积累领域知识是非常耗时的。此外,你的产品可能需要根据垂直领域的独特需求做大量定制,这意味着利润率会比较低。
这些应用层生态体系的竞争更加激烈就更不用说了(比方说风投公司的 LegalTech 生态体系版图早就没空间放置新的logo了)。不仅有其他人工智能初创公司的竞争,还有来自传统软件公司的竞争。转向垂直行业并不能一下子就摆脱掉你的竞争对手——进入新的垂直领域你只会遇到更早到的新的竞争对手。比方说,法律技术行业已经存在了很长时间,很多法律人工智能公司现在正在与传统的法律技术提供商与系统集成商竞争。
给人工智能基础设施初创企业的建议
那么,人工智能基础设施初创公司的解决方案是什么?是不是被收购就是宿命,还是说初创企业有可能保持更长时间的独立性并找到产品市场匹配?
我给出的答案有点儿不太合时宜,但对于初创企业来说,解决方案还是回归本源:深入思考自己如何跟现有企业差异化。以下有四种迭代方法:
进一步缩小范围:专注于一小部分企业客户,而不是服务所有客户。不要把什么都集成进去。成为使用 Salesforce 与本地 VMWare 的客户的托管 RAG 服务,别想着做通用 RAG 服务。初创企业没有资源来解决每一个环境的问题,至少在最初阶段不行。
只关注一项工作负荷:初创企业别想解决太多的工作负荷。把一件事做好就好。不要试图成为微调任何 LLM 的平台——这样的平台已经太多了。相反,要努力成为微调 Tagalog 模型的最佳平台。问题是:其总可达市场可能太小了。
多筹集风投资金:现金跑道得够长,这一点没有商量余地。企业可能需要一段时间才能接受购买初创企业的人工智能基础设施解决方案,如果说有接受的可能性的话。要为最坏情况做好准备。
要么就一分钱都不拿别人的:拿了风投会迫使你面向企业销售来制定商业战略——这可能不是你能做到或不想做的事情。考虑到人工智能领域会不断出现新的变化,当出现更有趣、更有前景的问题时,你需要灵活应对。
最后,人工智能初创企业应该对被更大的公司收购持开放态度,那怕收购你的不是像 OpenAI 或谷歌这样的知名公司。我的看法是,随着时间的推移,人工智能基础设施领域的并购前景会变得更糟,而不是更好。
译者:boxi。
















