黄仁勋想回来,AI却回不去了
“随便吧(whatever)”。“我不在乎了(I don't care)”。
最后时刻,英伟达CEO黄仁勋极度疲惫。那个向来精力无限、替AI签字的人,那个曾经连供应商产能、客户融资和政策都要亲自过问的人,在最后时刻无所谓了。
过去三年,他替英伟达和AI行业解释技术路线,替上下游确认扩产信心,也替许多公司把未来需求变成今天的订单。如今他交出的,不只是一项职务。
从董事会公开调查到正式交权,前后不过几天。创办33年的公司,和黄仁勋做了切割。这一刀,也正在把AI时代切成两半。
近半个月来,AI圈的大新闻劈头盖脸砸来。先是Anthropic公开招股书,然后被市场狂砍估值。随后是11月初美国中期选举,被AI数据中心搞得叫苦不迭的选民,伙同资本“砸穿”了AI公司的市值。现在,被全世界看做AI算力底座的英伟达,也失去了那位第一天就在领航的船长。
把AI的这场动荡,全推给美国资本斗争或资本对AI信心不足,或许很容易。但这完全忽略的真正的变化。
AI大模型技术没有停滞不前,企业客户也没有一夜之间取消AI预算。IREN最新业绩显示,AI云收入大幅增长,季后又签下新合同,部分新合同的预付款最高可覆盖约90%的GPU资本开支;Google在怀俄明州宣布了长期170亿美元的投资计划。这些都指向需求仍在扩张。
但行业的估值标准,已经变得一片混乱。华尔街过去习惯给模型参数、GPU数量和云收入定价。现在,电表、变压器和选票也加入了定价队伍。
换言之,当下AI正在经历的,是杠杆化的AI扩张与物理交付之间的矛盾。
技术继续加速,但组织它的确定性在收缩。金融合同可以把未来十年的需求写成今天的订单,黄仁勋的技术战略和“面子”可以凝聚大把有梦想的科学家。
当黄仁勋离开AI中心,市场一边抛售股票,一边还在讨论:当AI产业链主CEO换人,那些绑在英伟达信用上的订单、担保、账期和扩产计划,还能不能靠得住?
当下AI的讨论重心,已经从一种技术可能性变成了人类未来历史的确定性。
黄仁勋交出的
不只是一家公司
回到当下最关键的那个问题。黄仁勋离开英伟达,对整个AI行业到底有多重要?
我们可以暂时先抛开GPU和CUDA,从AI落地的角度理解英伟达。
从财报能确认到,英伟达掌握着AI行业相当可观的产业权力。截至2026年7月26日,英伟达的供应与产能承诺从上一季度的1190亿美元升至2790亿美元。对于部分投资级客户的大型数据中心采购,它可以提供较长的付款账期。英伟达还披露,AI云土地、电力和机房担保,以及SB Energy相关担保,最大总敞口达到1085亿美元。
这些数字什么意思?以SB Energy的担保为例,这部分担保要随着项目分期建设、租约开始而逐步生效,由特定违约事件触发,只覆盖约定的租赁和电力付款。意思是只要英伟达愿意拿出自己的信用,就能以非常低的风险换取项目落地和园区对英伟达架构的独家采用。
上述案例只是一个透镜,折射出英伟达在AI产业链的地位。它向客户出售GPU,也通过投资、账期、云服务采购和担保,帮助客户获得购买GPU的条件。供应商、股东、客户和担保人这些身份,在同一家公司身上交叠。
对高速扩张的产业来说,英伟达的作用至关重要。没有长期承诺,供应商不敢扩产,数据中心也难以融资。市场几乎把这些相互支撑的安排,都折算成了确定增长。
这套体系玩得转,很重要的一个前提就是黄仁勋。
英伟达是一个组织架构极为扁平的公司,没有真正意义上的“二号位”可言。更难能可贵的是,在黄仁勋创建公司并执掌的33年里,英伟达每一次技术战略、公司“生死关头”的赌注还全都是对的。在AI时代,黄仁勋向供应商解释下一代产品,向客户证明算力投资的必要,向资本市场描述AI的远景,还要在华盛顿为英伟达争取继续销售的资格。
技术壁垒让英伟达难以替代,黄仁勋则让整条产业链相信,大家正在奔向同一个未来。
这种信任降低了AI的协调成本。也是为什么黄仁勋每次演讲,都透着一股向全世界“兜售”未来味道的原因。
因为许多环节不需要重新验证整个AI产业,只需要确认黄仁勋仍然站在舞台中央。他在发布会上展示的产品路线,常常就是供应商下一年的生产计划;他与客户共同宣布的合作,也会被市场视为下一轮资本开支的暗号。一个产业链越复杂,越需要有人替不同主体对齐时间。
但现在,站在这个位置的人交权了,产业链的信任对象变了。
之前的订单都还在,产品路线也不会立刻发生改变。订单由谁担保,客户的钱从哪里来,账期有多长,项目在什么情况下可以重谈?
同样的问题放在新上任的克雷斯身上。作为CFO,她曾对黄仁勋主导的大额OpenAI兜底方案持保留态度,推动把初步讨论的约2500亿美元规模压低,最终落地约1050亿美元。黄仁勋在内部会议中称她是“记账会计”,像“车灯前惊呆的鹿”。
那些主要依靠链主信用维持的需求,会逐渐与独立、可验证的终端需求分开定价。供应链也是同理。过去,谁出现在黄仁勋身边,谁被放进英伟达的产品路线图,都会影响公司地位。
从客观的角度说,此前AI行业这套方式不一定就是对的。它能提高效率,但也把大量产业信任集中到了一个人身上。评估AI的方式回归价值,是一件好事,它毕竟更稳健也更有逻辑。
问题只是这套模式切换出现得猝不及防。
当下,AI行业必须立刻进行信用重估,风险不确定的时候,保守就成了最万能的选项。这一点从市值博弈就能看到。
黄仁勋辞职消息公布后,AMD和博通一度上涨,市场迅速讲出了“一鲸落,万物生”的故事。有分析指出,如果只看费城半导体指数,最近整体跌幅并不大,因为指数内部发生了轮动,英伟达蒸发的市值,被AMD和博通的上涨所抵消了。
但绝对金额层面并不是这样。
截至11月13日,英伟达市值约3.92万亿美元,较10月6日收盘减少约1.84万亿美元;11月6日至13日减少约5730亿美元。同期,AMD和博通市值合计约2.51万亿美元,约为英伟达的64%。
11月6日至13日,英伟达下跌12.75%,AMD和博通分别上涨18.93%和18.16%,费城半导体指数上涨8.05%。替代交易确实出现了。只是到11月13日,AMD和博通又分别下跌8.75%和4.76%,说明这种轮动并不稳定。
所以,英伟达下跌带来的,除了份额想象,更是一次链主信用重估。而且,出逃资金也没有充分回到AI产业链的其他核心标的。
随着海外硬件股再次波动,投资者们也开始意识到,替代品可以分到订单,但未必能提供英伟达同等级别的担保、账期和产业信心。
回到整个AI产业链,黄仁勋跟他的英伟达实在是太特殊了。
它下沉时,带走的不只是自己的市值,还有整条产业链共享的信用水位。整个AI行业,都必须跟着牵一发而动全身。
从这个角度看,黄仁勋交权,算是把这场已经在发生的结构性调整推到了台前。
当金融速度“套了”AI落地一圈
AI这一轮调整,很大一部分的原因就是信用。
去年秋天,OpenAI与甲骨文等伙伴推动的超大规模算力合作,把AI投资带进了另一个量级。市场当时普遍关心订单有多大、GPU有多少、哪家公司拿到了船票。但真正值得关心的问题其实应该是:这些尚未发生的收入,究竟被提前使用了多少次?
在此前的《OpenAI拉拢“万亿俱乐部”,打开AI投资的2.0时代》一文中,我们曾提到这起事件的关键变化在于AI投资从利润表进入负债表。
模型公司的预期收入,支撑长期算力采购;算力采购支撑新云和数据中心融资;英伟达通过订单、投资、账期和担保参与其中;供应商据此扩产;资本市场再把这些计划折算成估值。
每个环节都在把自己的或然未来,写成下一环的确定订单。同一份AI未来,就这样在信用上被反复抵押。
我们在Anthropic的招股书解读中,为这条链提供了一张清晰的剖面图。《输不起的投资者,就别看Anthropic的招股书了》
2026年前九个月,Anthropic实现收入332亿美元,同比增长1206%。与此同时,其采购承诺和租赁协议总承诺支出约为9009亿美元,几乎全部与算力和基础设施有关。其中约4516亿美元预计在2030年年底前发生,截至2026年9月30日后的12个月内,约707亿美元承诺到期。
Anthropic收入保持着技术行业的弹性,但支出已经不再被允许轻易更改。
问题就在这里。模型公司作为整个AI产业链最终“挣钱”的玩家,它的大部分收入要随客户调用变化。需求可能随着模型能力、价格和开源生态迁移,AI需求仍在扩张。
但“叠叠乐”的合同跳过了中间所有验证阶段。它先按照“AI会持续高速增长”组织产能,又按照“当前这些头部公司会一直赢”安排融资。
这套相互信任最邪门的是,订单、预付款、资本开支、利息和亏损,完全可以同时增长。
以CoreWeave(一家主业是租算力的公司)为例。第三季度,CoreWeave收入36.61亿美元,收入积压约1325亿美元,但这些积压仍需满足交付和服务可用性要求。公司还预计未来三个月获得约90亿美元客户预付款和押金。同期,公司净利息支出达到8.46亿美元,净亏损7.09亿美元,2026年资本开支指引高达370亿至390亿美元。
市场过去习惯把订单当收入,把收入当现金流,再把现金流当偿债能力。但在AI时代,只要每一环都继续扩张,换算过程中的时间差就会被新的合同和融资暂时覆盖,然后左脚踩右脚螺旋升天。
可资本能够承接的未来,终究有容量。
对AI前景的足够信任,反而产生了一种错觉:因为未来足够巨大,人们便假设它可以被无限提前。资本开始收回的,正是这种无限提前的权利。
其中,“云计算”大概是科技行业最成功的一次空间修辞,让数据中心听起来像没有重量的资产。
以Nebius为例,公司第三季度收入同比增长571%。但股东信同时披露,部分第三方项目出现延期,部分2026年收入将移至2027年初。一次工程延期,就这样进入了利润表。
这个延迟,证明数据中心的“GW”是一个容易误导的数字。规划中的容量、获批的容量、在建的容量、并网的容量、完成交付的容量,以及最终产生收入的容量,彼此之间隔着漫长实施交付节点。
在中国,今年WAIC上,超节点、液冷和模块化供配电给出了一些解决方案。这些工程创新确实能够提高功率密度、减少能耗、压缩部分部署时间。但它们解决的是机柜和园区内部的效率,无法包办电网扩容和输电线路。
而且,大型工程出现设计变更和交付延期非常常见。可当设备采购已经提前,融资已经到位,股票估值也早已按投产日期排好队,物理世界晚了几周,金融资本就得重新打一遍计算器。
再往上游看,压力同样也已经“拉满”。
据《金融时报》报道,Anthropic以约34亿美元接手OnePWR此前向卡特彼勒订购的1.7GW燃气发电设备,并纳入安装所需的工程与施工能力。一家模型公司开始直接购买发电设备,说明物理约束已经开始改造模型公司的资产结构。
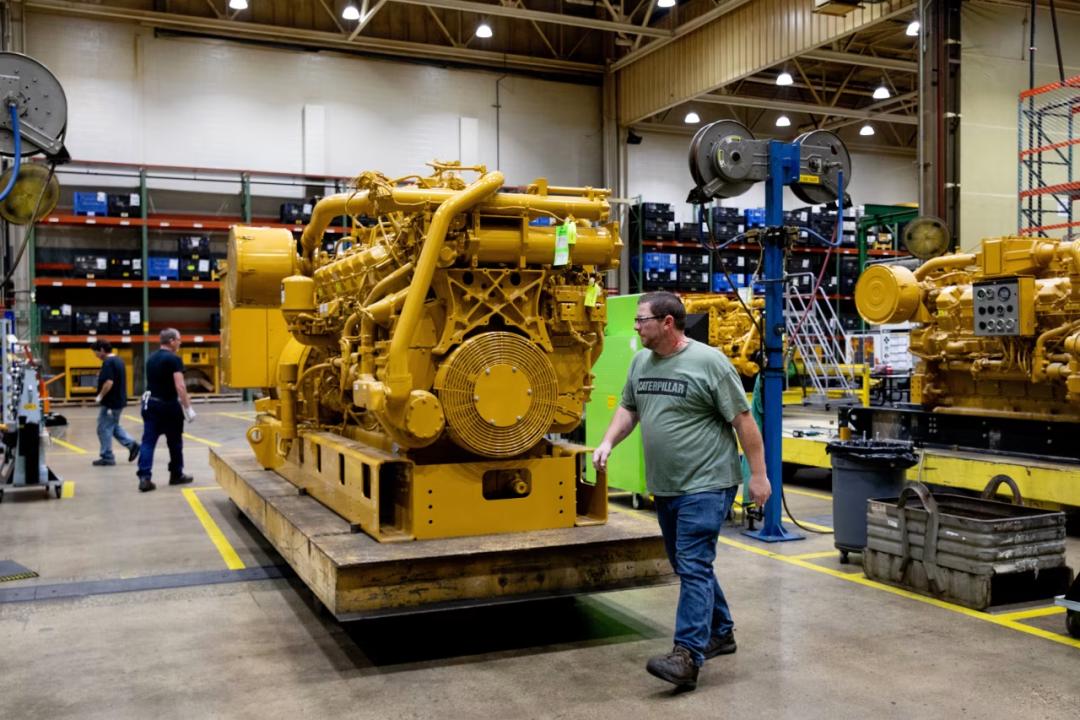
这简直像是一个悖论。Anthropic曾靠人才、算法和API扩张,如今为了获得足够算力,也要处理发电机、施工队和土地合同。AI越不接地气,反而越必须接地气。
或许,AI需要一次技术性暂停。发展的问题不能只靠发展解决,黄仁勋和AI都该“歇一会”了。
物理世界
终究要支付技术代价
从当下视角看,AI这场重新定价,压力不会平均落在每家公司身上。
大型科技公司可以自建数据中心,在不同地区调配资本,也有更厚的现金流缓冲。头部模型公司可以更换供应商、调整采购节奏,把部分压力向上下游传递。最难受的是夹在中间的部分新云、数据中心开发商和高杠杆算力运营商。它们拿不到模型的超额收益,缺少对客户的定价权,却背着长期债务、设备订单和集中交付义务。
所以,接下来AI相关投资将会变得更加理性。债权人要求更多担保,客户要求更严格的验收,延期开始影响资产估值。换句话说,就是把AI的前景跟物理世界的承受能力分开判断。
具体涉及的项目有很多,比如在土地上。
达拉斯联储今年的一篇工作论文估算,数据中心到2025年已经使美国批发电价平均提高6.9%,在北弗吉尼亚,这一影响达到15%。这种增长,还只是AI模型对电力批发市场的估算,居民实际情况还需要单独讨论。
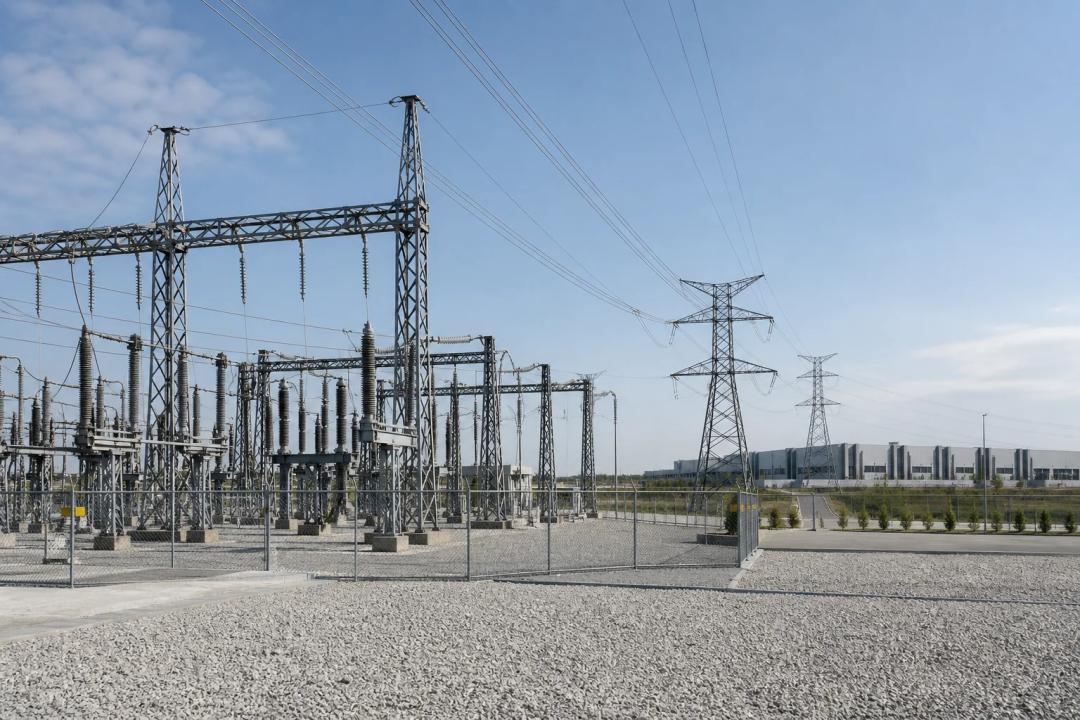
过去,建设数据中心经常由地方社会免费签发。企业提供就业和税收预期,地方提供土地、电力和审批便利。AI需求越乐观,居民越容易被告知,眼前的成本只是未来繁荣的门票。
这就是这轮AI发展一直没有解决的问题。
大模型擅长处理可计费的任务:写代码、优化产品、完成数学题、帮企业减少人力成本。它带来的效率收益,可以迅速进入企业报表。但失业转型、社区影响和基础设施成本,AI不能全都处理。
而且,物理世界也并不只有土地和电网。用户手里的手机、PC和AI眼镜,需要芯片、电池、光学器件、制造和渠道共同更新。模型进入企业,需要权限、流程与责任体系重新安排。当AI开始承担更多认知任务,岗位分工和劳动市场也会随之改变。
只有当这些全部解决,AI时代才会真正到来。如同今天没人再质疑发电厂一样,AI数据中心本来就应该是基础设施化的一部分。而这部分,可能不会因为挂上AI标签就能拿到“大结果”。
当下,不少人会拿2000年那一轮科技泡沫对比。那时的互联网也有收入,光纤后来确实承载了互联网繁荣,但早期建设者和投资者却未必都等到了回报。
AI仍值得乐观。只是下一轮乐观,不能再靠有人无偿等待、无偿供电、无偿承担风险来维系。
结语
太阳底下无新事。一百三十多年,足够人类拿着相似的剧本,把同样的恐惧、争夺和期待再演一遍。
1889年10月11日下午,一具电线上的尸体引发了美国普通人的恐慌。那人是个维修工,他抓住的电线本来应该是低压的,但在几条街之外,它跟高压线发生了交叉短路。
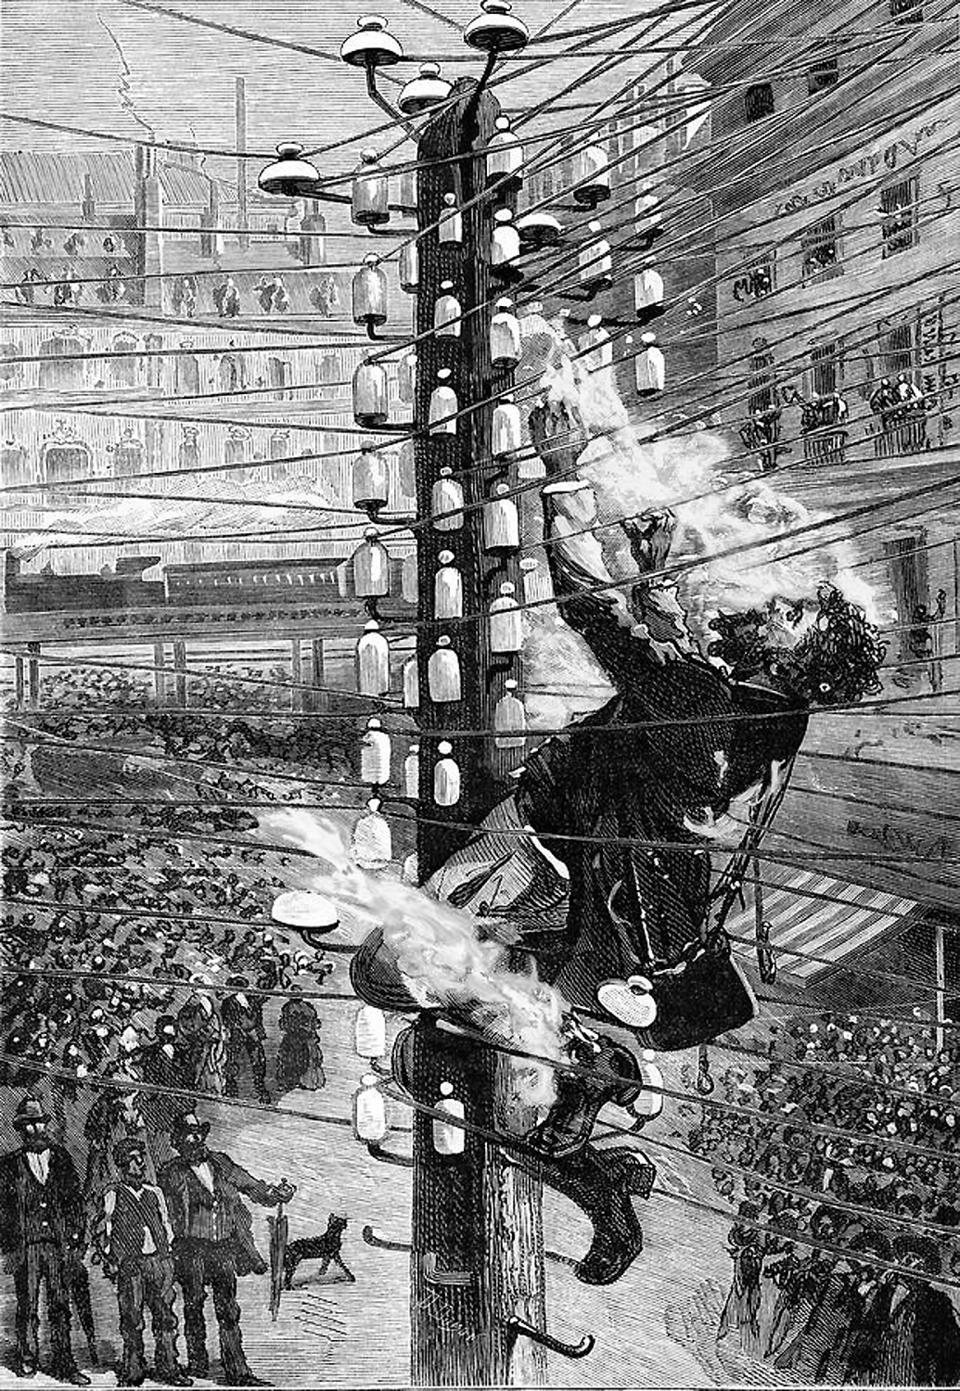
彼时,电力时代刚刚开始,纽约上空的电线乱得跟这起事件的后续一样。媒体洋洋洒洒地在报纸上写道“先被电死,在被烤焦”。市长下令关掉大量高压电弧灯,曼哈顿大片地区重新回到黑暗。爱迪生为首的资本阵营大肆宣扬,电力随即被卷入技术路线与商业利益之争。
时代的变迁潜藏着巨大利益。资本和市场机构在技术拐点不会放过任何机会,试图重新分配控制权。
更遑论罢免一个手上只有3.58%股权的CEO。哪怕他带领的公司是整个AI产业链的底层基座,哪怕他的“面子”是凝聚AI投资天团的粘合剂。
但AI时代不会停止。技术在加速,但物理世界还没准备好。
数据中心的土地、用水、用电;用户手上的手机、PC、AI眼镜;传统生产力的中等智力工作、重复性劳动。AI的影响早已超出科技和资本,落到了更宽的现实里。
所以其实没有什么可说的,只是我们生活在上一个时代太久了。
少年应当拉满弓,不惧岁月不惧风。光锥智能也在尝试从模型评测和AI产品创意的角度,拆解技术,寻找和挖掘眼下这个时代的机会。
时代的摩擦,终将变成历史长河里的故事。
本文来自微信公众号“光锥智能”(ID:guangzhui-tech),作者:刘俊宏,编辑:王一粟,36氪经授权发布。
















