新云“靓仔”Nebius:光鲜外面下也满是“虱子”
AI 新云 Nebius(NBIS.US) 于美东时间 11 月 12 日盘前 发榜 了三季度财报。乍看本季业绩相当不错,增长和盈利都明显好于预期,GAAP 经营利润也首次转正。
但 CoreWeave 的强劲财报后,NBIS 次日已跟涨约 15%,提前计价了本季业绩会好;而细看本季实际有多处不小的问题:
最最最关键的地方:算力上线延期导致 4Q 收入指引显著低于预期,RPO 环比几乎没有增长,对 27 年的指引也不算惊喜。
具体来看:
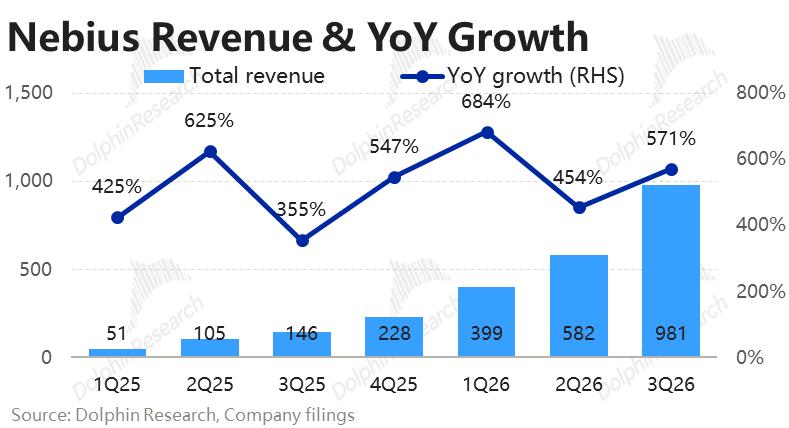
1、收入:环比 +68%,但约 3.3 亿是一次性收入
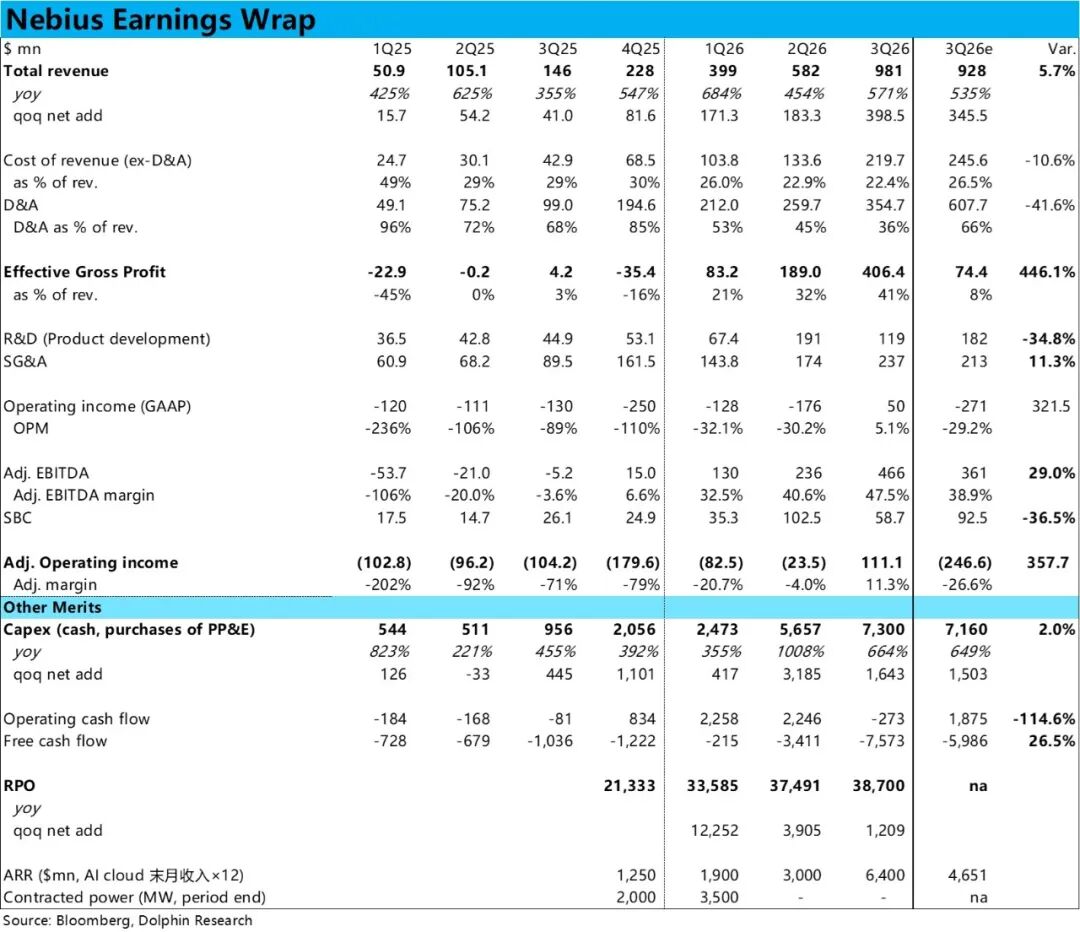
3Q26 收入 9.8 亿美元,单季净增约 4 亿美元,稍高于一致预期的 9.3 亿。其中 AI 云收入 9.7 亿,占集团约 99%。
不过其中约 3.3 亿是轻资产模式下首期合作的一次性启用收入,公司预计这类收入以后会更常态化。
且实际上本季算力建设进度有所延误,营收看似超预期、可能更多是此一次性收入的影响,含金量不高。
季末 ARR 约 64 亿美元,较 6 月末的 30 亿翻倍,比一致预期高近四成;但推测也含这笔一次性收入的 “误导”。
公司本季宣布此后不再用 ARR 衡量业务,原先预计年末达到的 70~90 亿的 ARR 目标,也推迟为明年 2 月超过 70 亿。
2、订单与定价:单价、预付比例继续走高,但 RPO 几乎没增长
3Q 新签合同的每 MW 年化收入超 2,500 万美元,vs 上季的超 2,000 万,每 GPU 小时价格比 2Q 平均高 20% 以上。同时,公司再度强调 3~6 个月的短期集群价格是签约合同价的两倍以上。
不过对算力租赁价格的上涨,市场已基本消化到这两天股价修复中,算不上增量利好。
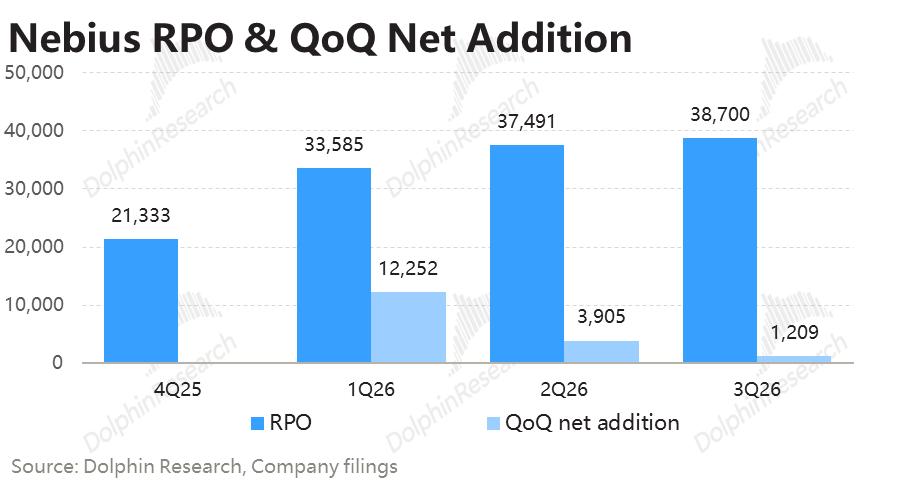
同时,本季订单量的增长明显放缓:季末 RPO 约 387 亿美元,环比仅 +3%(约 12 亿)。这表明要么公司把算力更多留给了灵活定价的短约,要么是公司在 3Q 时签单遇到了问题。
所幸,公司称3Q 至今新签合同额超 120 亿美元(含数十亿美元的 5 年期合同),其中多数在季末之后才签订、会体现在 4Q 的 RPO 里,签单有所回暖。
3、算力上线与 Capex:上线偏慢,Capex 继续加码
本季多个第三方托管站点的交付推迟到 2027 年上半年。其中新泽西为微软建设的项目,年底前交付合同产能的一半以上,剩余批次排到 2Q27。公司称自建站点进度正常或提前,美国选举也不影响其自建和托管站点。
公司下调 4Q 营收指引和 ARR 到达 70 亿的时间点,背后应当就是算力建设的延期。这对要和时间赛跑、高效完成从融资到投产创收的新云公司是一个重大问题。
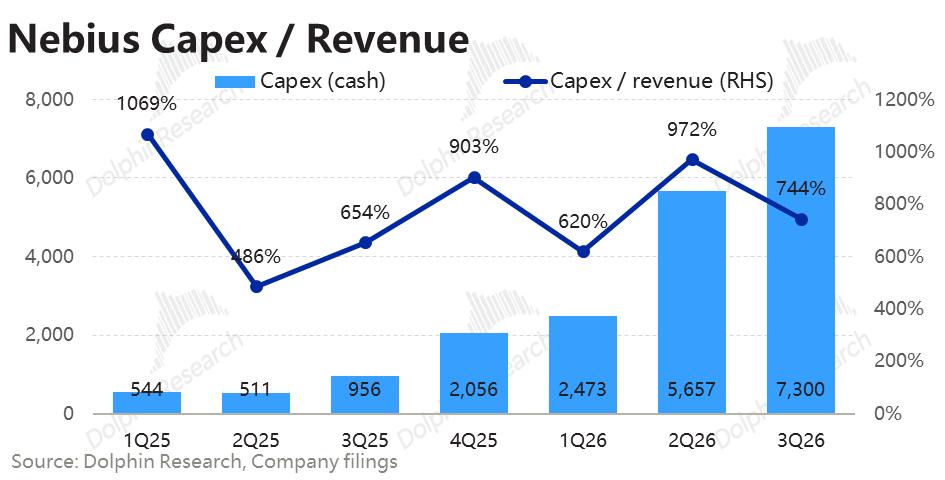
Capex 方面,本季约 73 亿美元,环比增近 30% 但与一致预期基本持平,约为收入的 7 倍。按占收入的倍数,看似 Capex 投入力度走低,但若剔除轻资产模式的一次性收入,实际达云租赁收入的约 11 倍。
即在上线算力节奏推迟的情况下,Capex 支出力度并没有放缓,反越发走高。
4、现金流与融资:经营现金流转负,转为净负债
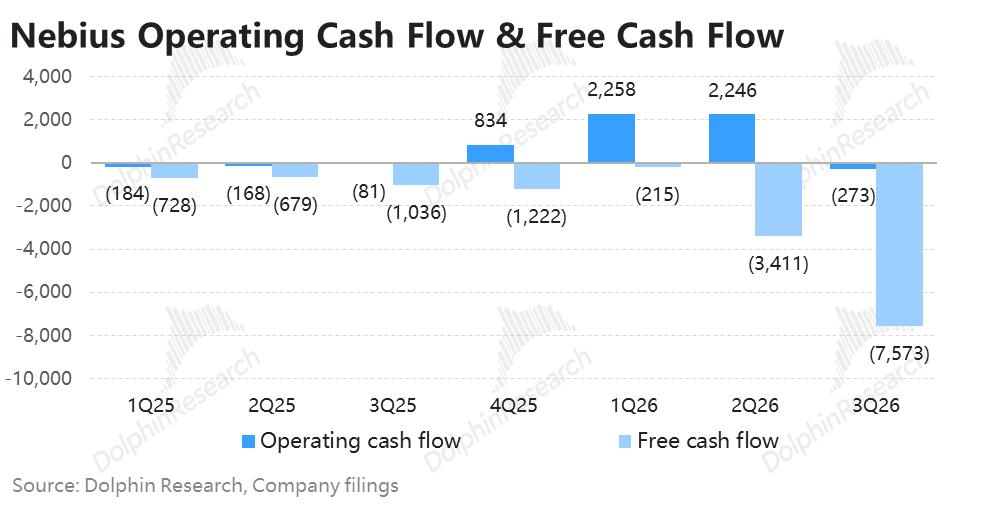
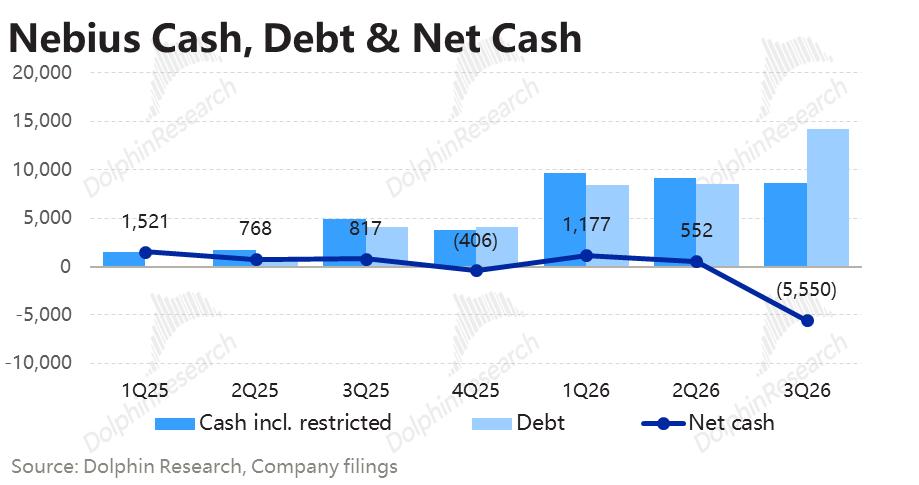
由于高额的 Capex,且本季经营现金流为−2.7 亿美元 ( vs. 前两个季度均净流入约 22.5 亿),导致本季自由现金流出约 76 亿,大幅不及预期。
由于现金走低,且本季新增负债约 57 亿,使得公司的资产负债结构,从净现金转为净负债约 55 亿美元。虽然公司此前以股权融资为主,但在巨额的支出压力下,资产负债结构还是出现了拐点性的恶化。
本季经营现金流偏低主要是应收账款明显增加约 38 亿,即客户的实际现金付款有所迟滞。
所幸和 CoreWeave 的情况类似,公司表示3Q 签订的一年以上合同额中超 90% 带预付款,预付款已能覆盖对应合同所需 Capex 的 100%(上季 50%~60%)。在相当程度上能减轻之后的现金流压力。
同时,公司宣布首次签下 AI 云的 5 年期合同(均为老客户在新产能上的扩容),并新增 Databricks、Datadog、Snowflake 等非 AI Lab 客户的多年合同。客户结构继续多元化。
5、利润率:大超预期,但一次性收入和低折旧 “抬高” 了利润
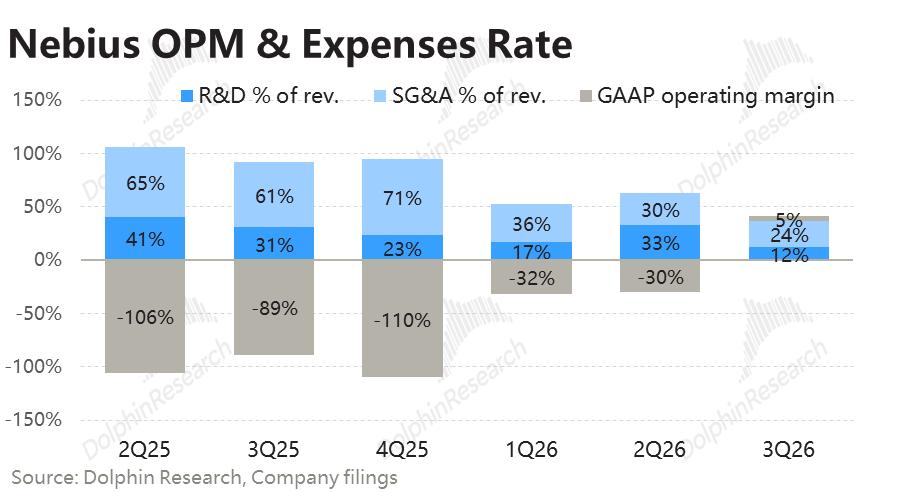
集团调整后 EBITDA 4.7 亿美元,利润率 47.5%,比一致预期的利润率高约 9pct,连续三个季度提升;其中AI 云分部调整后 EBITDA 利润率 53.2% vs. 上季 49.7%。同时 GAAP 经营利润 达 0.5 亿,也首次转正。
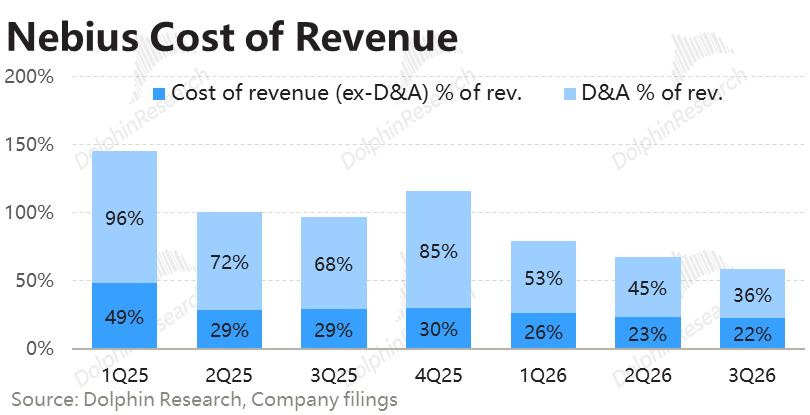
但超预期背后有两个 “水分”。一是约 3.3 亿的轻资产一次性收入:公司 2Q 介绍这一模式时就称其利润率高、几乎不需要资本投入。二是折旧:本季为 3.5 亿美元,比一致预期低约四成,占收入比从上季的 44.6% 降到 36.2%。
推测主要是算力建设延期、导致大量资产尚未投用、未开始计提折旧,GAAP 经营利润的超预期大部分来自这里;因此等推迟的产能上线,折旧会明显跳升。
CFO 称 4Q 要先承担新站点上线前的租金、电力和人员成本,全年约 40% 的利润率指引隐含 4Q 回落到 35% 左右。
6、4Q 与全年指引:今年收入指引下调,明年 capex 远超预期
由于部分第三方产能推迟到 2027 年上半年(公司称对应合同仍在),26 全年收入指引从 30~34 亿美元下调到 30~32 亿美元,隐含 4Q 收入约 10.4~12.4 亿,比一致预期低约 17%~31%。
按指引的全年 EBITDA 利润率,隐含 4Q 利润率约 35%~36%,同样不及预期。
而全年 capex 则上调到约 270 亿美元,隐含 4Q Capex 约 116 亿,比一致预期高约 27%,收入增长放缓,投入则要继续加速;年末签约电力 5GW 的目标不变。
7、2027 年指引:
收入120~130 亿美元(约为今年的 4 倍),中值比一致预期低约 1%,公司称对建设节奏的假设偏保守;
Capex 400~450 亿美元,中值比一致预期高约 34%,同样是收入增长没惊喜,但投入却越来越高;
所幸,预期 27 年客户预付款 170~200 亿美元,连同以长合同做抵押的融资,可覆盖 capex 的 75%~85%,后续投资基本都由客户承担。
预计 4Q27 实现税前盈亏平衡(含利息、未说明是否为 GAAP 口径),利润率转正节奏好于预期。
8、以下是核心指标一览:
海豚研究观点
1、本季:关键问题——产能上线延期
本季乍看报表亮眼,实际问题却不少。收款和合同抵押贷款来覆盖 Capex 的利好,市场早已从 CoreWeave 的财报中得知并消化完毕,股价又已提前跟涨,本季财报属于已知利好落地 + 未知利空惊吓的组合。
2、核心关注问题
核心问题一:涨价已知,关键是量的节奏 + 拿单能力
a. 量的节奏:
从融资、建设到投产创收都要和时间赛跑,延期意味着资本在空转。现在已经能看到:
上季大量新增 PPE 投入,本季并没转化为收入。直接原因是新泽西等第三方托管站点的电力问题——业主提前撤掉临时发电,替代的燃料电池爬坡跟不上。
10 月底以来,微软称部分第三方产能交付延迟,又传出新泽西项目推迟、微软收缩新云合作名单;而管理层称只是几个月的延迟,微软参与了排期调整,合同仍在。
但从 2027 年起新增产能转向自建,建设风险将全部由公司自己承担,上线节奏会是之后每个季度最重要的观察点。
b. 订单节奏:
3Q 入账的新订单不多,多笔大单在季末后才签;4Q 的收入和利润率又会受上线延期拖累。
明年的收入指引实现问题不大:管理层对上线时点的假设很保守,也没计入轻资产收入,管理层称 2027 年交付的产能售价在涨,客户已经在找 2028 年的产能。
但融资和收入目标等都以算力持续供不应求,大客户仍愿意和新云们签单为前提。管理层此次也承认供需终究会趋于平衡,而一旦松动,订单、预付款和融资会同时收缩。
核心问题二:融资——客户帮 “垫款”,但代价呢?
预付款已成为建设资金的主力:新签长约的预付款能覆盖对应投入,明年预付款加上以长约做抵押的融资,可覆盖大部分 capex,后续投资很大程度上由客户承担,这一点和 CoreWeave 本季的变化一致。
管理层在电话会上也表示会按融资环境调整长短约的组合:融资难时多签长约、多收预付款,融资便宜时多留给高价的短约和现货。这说明在当前的市场环境下,新云们要靠自己来获得资金越发困难,只能依靠长约客户的订单和预付款,来做担保贷款。
而要依靠长约客户,也就意味着 NBIS 没法把产能更多留给高价格弹性的短单,受制于人的情况下和长约客户谈判时也难有多高的议价权。
等于是说,Nebius 这种原本股权融资的新云生意模式再向 CoreWeave 的 “包工头” 模式看起。
3、预测调整和投资逻辑
盈利预测调整:本次业绩后,海豚君按指引修改了 4Q 和 2027 年收入、Capex 和客户预付款等指标,并按管理层"每年新增超 1GW",上调 2027–2030 年的上线节奏。
融资上,假设 2027–29 年 80% 的 capex 对应长约,由客户预付款和以长约做抵押的借款覆盖,其余先用经营现金流,缺口通过发股补足。
作为估值年的 2029 年,收入约 402 亿美元、调整后 EBITDA 约 314 亿美元,分别比一致预期高约 3% 和 26%。
投资逻辑:截至目前,云算力仍然供不应求,租赁价格还在往上走,新云们的业绩自然不差。NBIS 更多算力以短约形式出租,定价更灵活,涨价能更快体现在收入上,在涨价周期里业绩弹性比 CRWV 更大——这也是海豚君认为价格上行期 NBIS 是新云首选的原因。
但放到中期以上看,一旦算力供需反转,风险比 CRWV 更大:缺少长协保底,短约到期就要按市价重新定价,收入和眼下享受的估值溢价都会有更大的向下弹性。
此前 NBIS 凭借更高的短约占比(定价更灵活、业绩弹性更大)和更低的负债,享有比 CRWV 明显更高的估值。
但随着新云自身的融资能力变差,NBIS 也要更多依赖大客户的长约、预付款和以长约做抵押的借款,这两点相对 CRWV 的优势正在消减,两者的估值差也会随之缩窄。
因此,股价跌导致融资能力走弱,我们对 NBIS 以观望为主,若一定要配置新云,现阶段 CRWV 暂时优于 NBIS。
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















