港交所,掀起撤单潮
离敲钟只剩几天,一家公司突然决定,把认购款退回去。
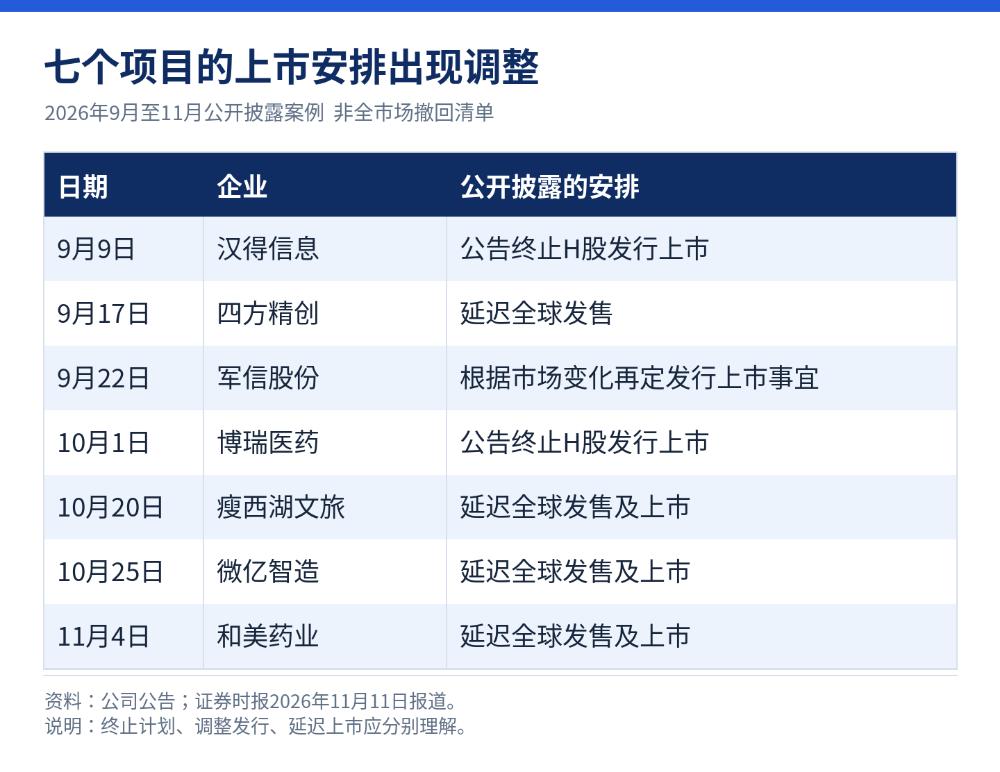
和美药业原计划11月9日在港交所上市,11月4日招股刚结束,就宣布延迟全球发售及上市。此前,瘦西湖文旅、微亿智造也在挂牌前夕停了下来。
企业走过漫长的申报流程,到了收钱、发股的最后阶段,依然可能改主意。
这轮被很多投行人称为“撤单潮”的变化,把港股IPO的冷暖摆到了台面上。
监管对申报质量追得更细,投资者对价格算得更精,企业原先安排好的上市日程,也得重新商量。
过去,讨论一家企业赴港上市,大家盯着何时递表、何时过聆讯。如今,多了一道更现实的考题:这个价格,市场愿意接多少。
敲钟之前接连停下
9月17日,四方精创延迟全球发售;9月22日,军信股份表示将根据市场变化再行确定H股发行上市事宜。10月20日的瘦西湖文旅、10月25日的微亿智造,再到11月4日的和美药业,延期的名单又添了几家。。。
还有企业直接结束这轮上市计划。
汉得信息9月9日公告终止H股发行上市,说明综合考虑了市场环境和自身发展规划。博瑞医药10月1日公告,结合申报即将到期、自身情况及资本市场变化,决定终止此前筹划的H股发行上市,停止继续申报加期。
金融科技、环保、文旅、机器人、医药,涉及的行业各异。
把这些公司的决定全部归为经营出了问题,判断就走远了。延期企业仍可能等待更合适的窗口,终止发行则意味着结束此前的安排。至于申请失效,后续还可以按规则重新申报。
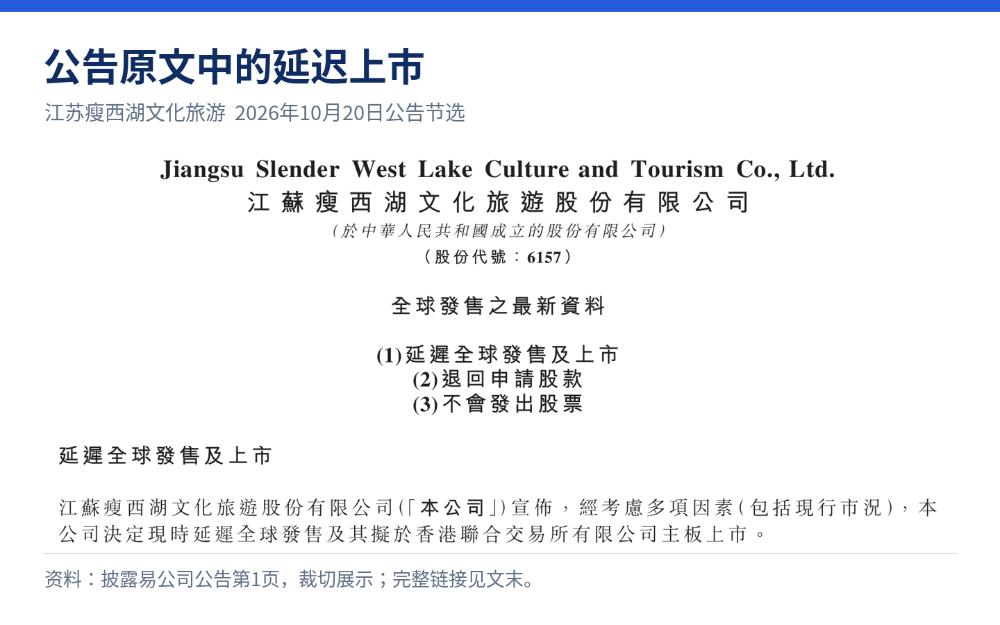
瘦西湖文旅的公告说得很清楚:延迟全球发售及上市,退回申请股款,公司仍希望适时完成上市。
对于延期原因,公告提到了现行市况等因素。公开披露足以支持这些事实,更具体的经营或审核原因,仍要等待公司说明。
港交所10月月报也值得细读。截至10月30日,主板年内处理的896宗申请中,599宗处理中,36宗获批待上市,119宗已上市,另外142宗列为“其他”。
这个“其他”,包含处理期限已过、被拒、被发回及自行撤回。142宗是一个混合口径,直接写成142家撤单,会把事情讲偏。近期确有项目集中延期和终止,这份月报却未单列主动撤回的数量。
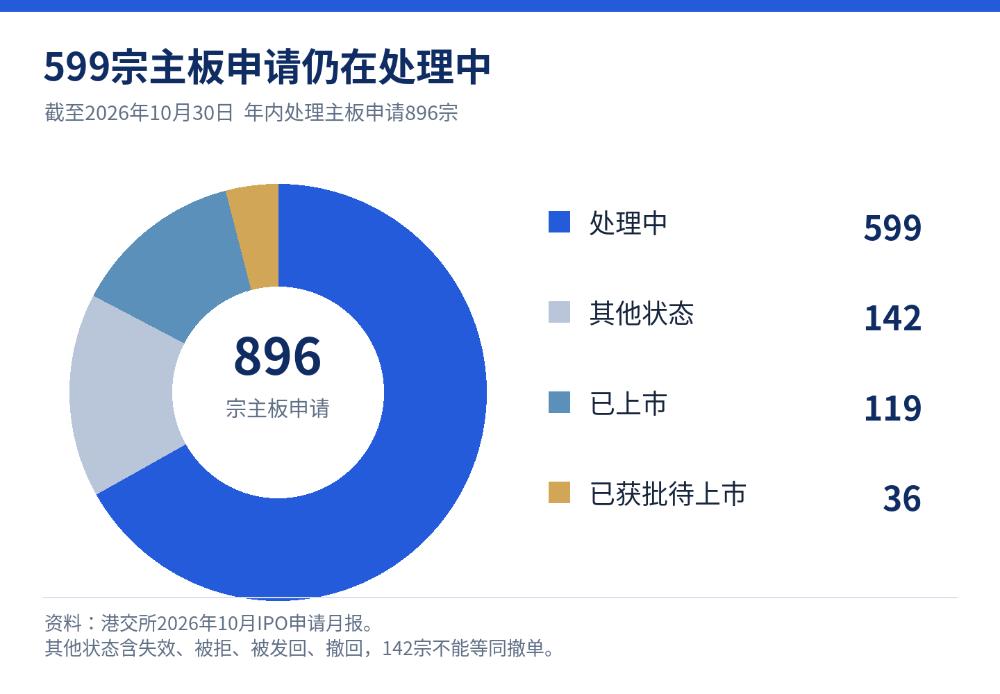
企业主动选择时机,和监管对申请提出疑问,商业含义相差很大。看清项目停在哪一步,才能判断阻力在哪。
买方开始审慎
发行变难,最直接的压力来自价格。
企业希望把过去的投入、未来的增长,卖出一个满意的估值。投资者比较的却是眼前的选择:同行已经上市,股价也摆在那里,买新股能多得到什么,又要多承担多少风险。
同行估值回落,新股的吸引力就会改变。企业若还沿用较热行情下的价格预期,买方自然会要求更大折扣。双方达成一致之前,上市日期也得重新安排。
证券时报11月11日报道援引Wind数据,7月以来上市的37只新股中,18只首日破发,比例为48.6%;按报道采用的最新价格,27只低于发行价,占73.0%。
前者看上市当天,后者看上市后表现,两个数字各有口径。
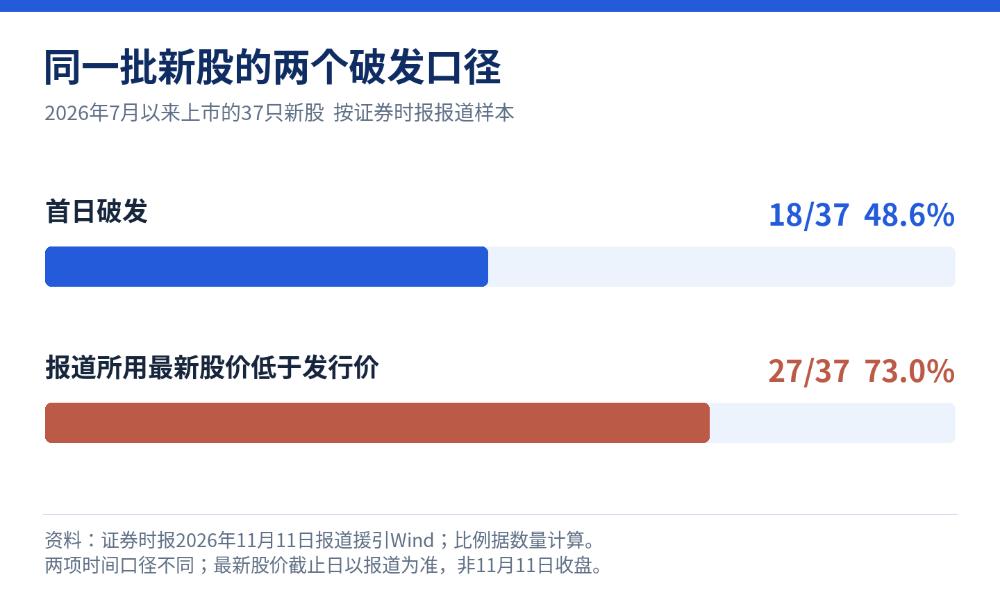
这意味着,在该样本中,接近一半的新股在上市首日就出现破发。
打新的收益预期一变,投资者愿意出的价格、愿意投入的资金都会跟着调整。企业能获得多少融资,也就需要重算。
降低发行价,同样的募资额往往要对应更多股份;维持较高价格,则可能增加销售难度。
对发行人来说,延期是在融资金额、股权摊薄和上市时间之间重新取舍。这个商业逻辑可以解释市场行为,具体项目的决定仍应以公告为准。
认购倍数也要放回发行结构里看。港交所2025年8月实施的改革,允许发行人选择不同的公开认购分配机制。
公开发售份额大小、回拨安排有差异,单凭一个超额认购倍数,很难看出整笔发行卖得怎样。
一家企业即使有盈利,也可能选择等待。
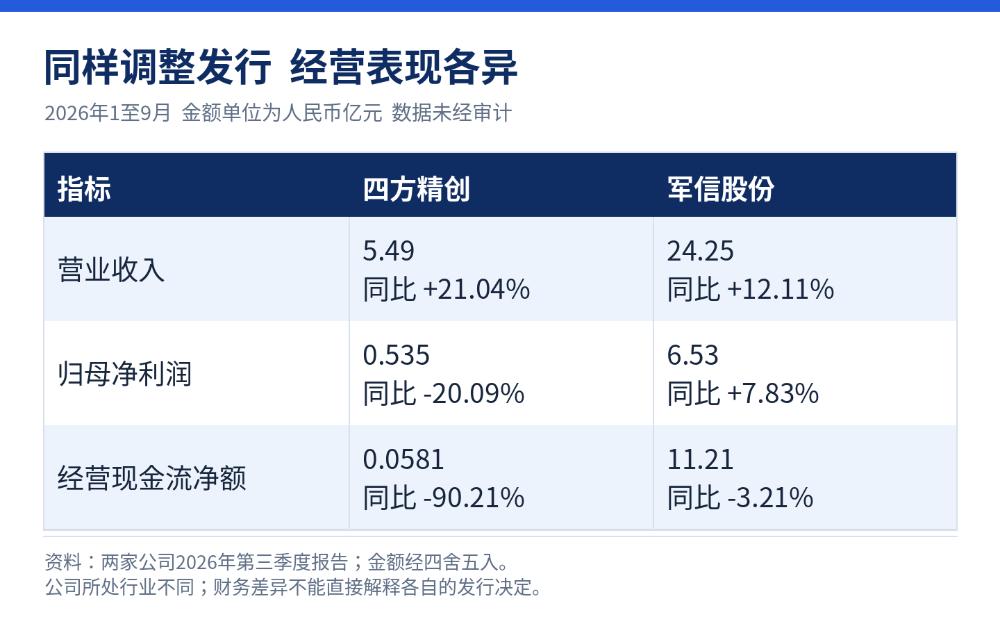
军信股份2026年前三季度收入24.25亿元,归母净利润6.53亿元,分别增长12.11%和7.83%;经营现金流净额11.21亿元,同比下降3.21%。
它调整发行安排,足以说明经营表现和融资择时需要分别判断。
四方精创同期收入5.49亿元,同比增长21.04%;归母净利润5346万元,同比下降20.09%。收入增长最终留下多少利润,同样会影响投资者的估值。
两家公司行业不同,这组比较旨在说明经营差异,财务数据本身无法证明各自延期的具体原因。
等待也有成本。财务资料要更新,中介工作要衔接,原本指望募资推动的项目也要安排资金。账上现金越充足,选择时间的余地通常越大。
审核的越来越细
市场在压价,监管也在追问申报材料背后的事实。
香港证监会10月13日通函披露,今年1月至9月,65宗上市申请曾暂停审核;截至10月1日,其中14宗在解决初步关注事项后恢复。
暂停、恢复是审核过程中的状态变化,与最终否决及企业自行撤回各有区别。
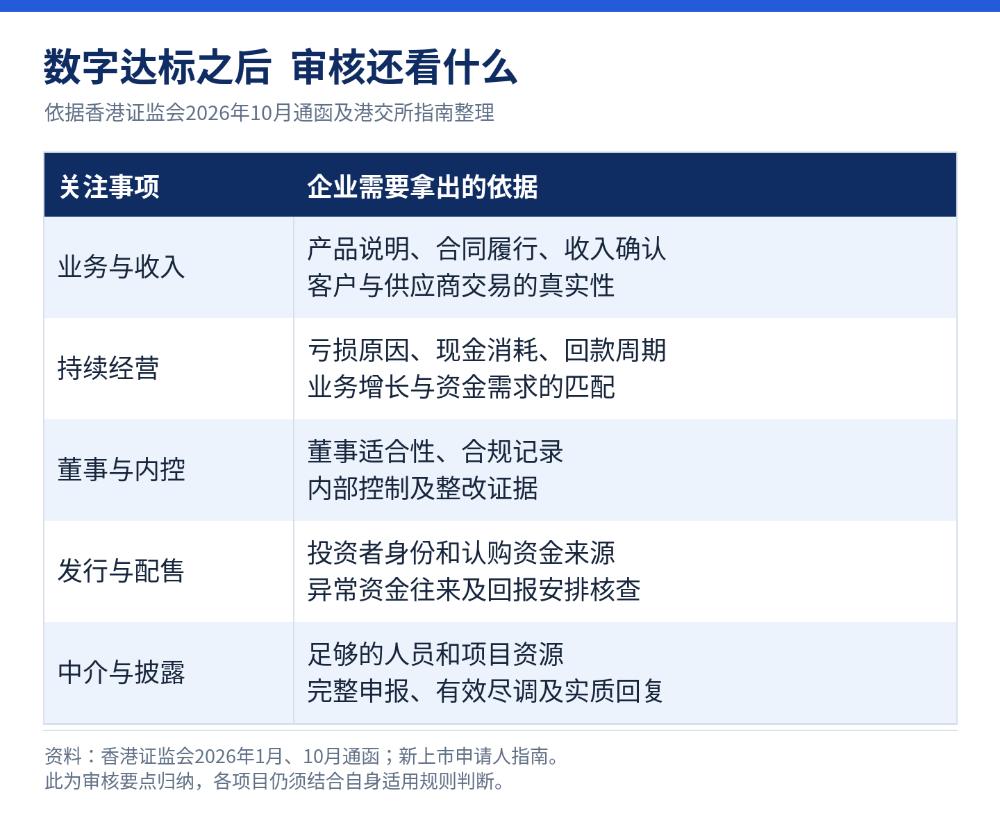
通函列出的疑问,相当具体。重大产品、收入增长和商业模式说明不足,重要客户及供应商交易尽调欠充分,收入真实性需要核实,持续亏损和较长的回款周期引发经营持续性关注。
部分企业在业绩记录期内收购新业务,也带来了上市资格方面的疑问。
这些问题落到企业身上,都是实打实的功课。
合同签下后怎样交付,客户的钱何时到账,增长是否依赖少数交易,都要有证据支撑。招股书里的预测再动听,也要先把已经发生的生意交代清楚。
发行配售同样受到关注。证监会提示过部分IPO中未披露认购资金支持、回报保证等可疑安排,要求中介留意异常预付款、贷款、投资及相关资金往来。资金绕了一圈,若回到认购者手里,就可能让表面的需求偏离真实需求。
这是监管识别的市场风险,前述延期企业的公开资料尚不足以支持同类指认。
保荐人的工作质量则直接影响企业申报进度。证监会今年1月已经关注项目团队经验、资源与承接工作量之间的问题,10月继续要求重视实质尽调。
企业请中介,最终需要的是把问题查清、把材料做实。申报速度跑在准备工作前面,后续往往还得补课。
因此,近期监管提高要求,更准确的理解是申报质量、业务真实性和中介责任被严格落实。
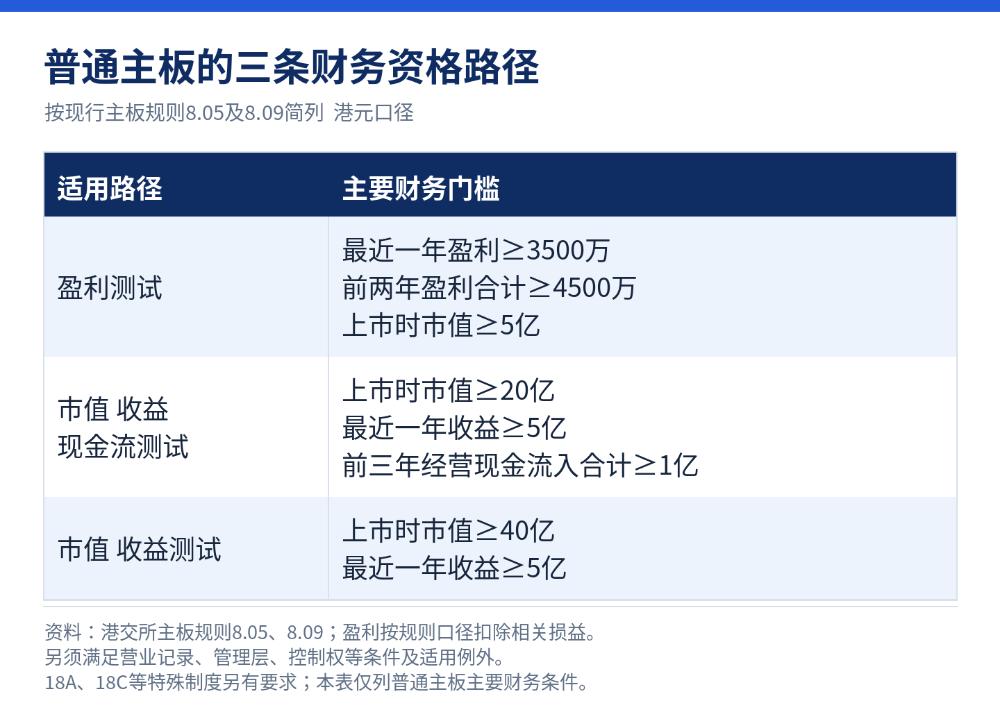
普通主板的财务门槛,应当按照现行规则具体说明,避免笼统写成所有企业的门槛突然上调。
普通主板设有三条主要财务资格路径。
盈利测试要求最近一年股东应占盈利至少3500万港元,前两年合计至少4500万港元,盈利按规则扣除日常业务以外的损益;另有市值、收益及现金流相关测试,具体条件见图表。
特殊制度各有适用条件。例如第18A章下的生物科技公司,上市时市值至少15亿港元,计入首次上市所得款项后,营运资金须足以覆盖上市文件刊发日起至少十二个月所需成本的125%。研发投入和资金续航,都是审核要看的内容。
申请有效期也有新安排。
港交所8月21日起给予合资格申请短期豁免,有效期由六个月延至十二个月,措施适用三年。
涉及暂停审核或重大关注事项、且相关问题尚未解决的申请,适用条件另有限制。延长的是准备和安排的时间,申报材料仍须完整、及时更新。
做好企业才是关键
财务达标,之后还有业务适合性、董事适合性、内部控制、信息披露,以及公众持股和配售安排等要求。能把这些事情做扎实,本身就是企业管理能力的一部分。
这轮集中延期与终止,也让融资的作用变得更清楚。上市能带来资金,资金最终要投向产品、客户和经营。募资用途若缺少扎实的需求支撑,融得越多,往后的经营压力也可能越大。
对企业来说,值得反复核算的,是新增投入能带来多少收入,收入能留下多少利润,利润又有多少真正转化为现金。
上市日程可以调整,这些账却每天都要算。
对市场来说,审核更扎实、发行定价更合理,有利于让资金作出更充分的判断。破发增多,也在推动发行人重新理解投资者的预期。
市场愿意给好企业机会,同时也会认真衡量价格。
企业选择暂缓,未必失去发展机会;企业顺利挂牌,也仍需接受长期的经营检验。把产品做强,把客户留住,让增长有利润、利润有现金,才有资格在下一次融资谈判中争取主动。
敲钟可以成为一家公司的高光时刻。往后的每一个季度,业绩、回款和客户才会告诉市场,这家公司究竟值多少钱。
上市是发展的一步,把企业经营好,才是走得远的底气。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















