新冠病毒大流行结束,疫情后时代,你的货在哪卖,卖给谁?
全新的“人、货、场”,需要在新的场景下,为新的增量人群提出新的最佳解决方案。
今年春节具备团圆过节条件吗?
张伯礼回应:今年大概率是个团圆年。
是的,久违了,那一桌团团圆圆的年夜饭。
12月26日晚,国家卫健委发布公告:
1. 将新型冠状病毒肺炎更名为新型冠状病毒感染。
2. 自2023年1月8日起,解除对新型冠状病毒感染采取的《中华人民共和国传染病防治法》规定的甲类传染病预防、控制措施,实施乙类乙管。
此项政策一出台,则为新冠肺炎画上了一个铿锵有力的句号,同时也意味着:新冠病毒阶段大流行正式结束。
自“新十条”发布后,防疫调整政策接二连三提出优化建议,从感染高峰到市场逐步恢复,各地“阳康”人群纷纷出动,三亚、厦门等地旅游业订单攀升,各地商场、餐饮陆续恢复往日繁华,可以预见,春节旺季有望带来一定幅度的回暖。
因此可以肯定的是,中国正式从“后疫情时代”走向“疫情后时代”。国家传染病医学中心、复旦大学附属华山医院感染科主任张文宏教授表示:“我们即将走出这次疫情已成定局,这个趋势不会再逆转。”
的确,走出疫情已成定局,待到明年阳春3月,春暖花开之时,也是市场回暖之日。
同时也意味着,新周期已经到来,此时的“人货场”早已不是彼时的“人货场”,时已过,境已迁,此时的“人、货、场”也已经发生了迁移。
01 人:消费群体进入“M型社会”
在今年11月,新经销主办的第七届中国快消品渠道创新大会上,波士顿咨询公司董事总经理、全球合伙人丁佳川分享到一个观点:中国已经进入到一个“M型社会”,消费 降级与消费升级同时发生,消费人群发生了结构性变化,以1975年出生的人为临界点,消费群体出现了割裂和断层,真正的增量群体在40岁—60岁的成熟家庭和有钱有闲的30-45岁小镇年轻消费群体。
在12月19日FBIF的线上会议,贝恩全球专家合伙人、前可口可乐大中华区CMO鲁秀琼老师同样讲到了这个观点:中国正在经历较大的人口变迁,不同的细分人群中消费意愿也有较大不同,人口变迁及消费潜力,会发现这就是一个“M型社群演变”。
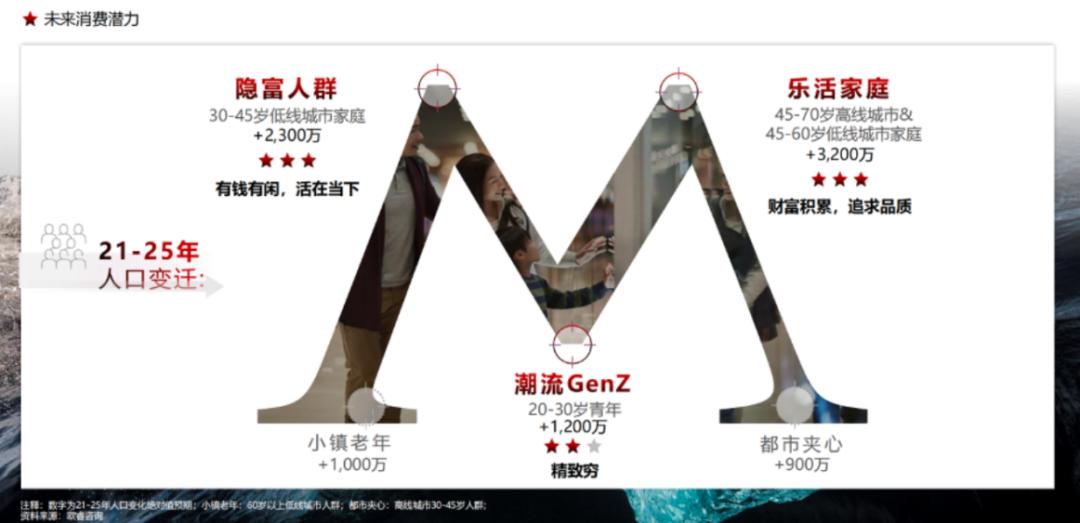
显然,丁总和鲁秀琼老师共同提到的M型社会模型,这是我们需要重视的一个群体变化。
鲁秀琼老师将这个模型做了细分,M型顶端和低端共五个点位,分成了5个阶层,分别是小镇老年,隐富人群,潮流GenZ,乐活家庭和都市夹心。
我们把这五个阶层从存量和增量的角度划分。
增量:顶端点位人群
注意看,两个顶端点位分别是30-45岁有钱有闲的隐富人群,45-70岁有一定的财富积累,追求品质的家庭人群。这与丁总提到两个增量群体不谋而合。
为什么发生在这两个群体里?
因为45岁-70岁城市家庭人群是赶上改革开放的第一波浪潮,财富上已经完成了积累,生活压力减弱,更加追求生活品质,这批家庭是极好的市场,会诞生大量机会。
另外一个30-45岁的小镇青年群体,属于有钱有闲,生活幸福指数很高的人群,同样也会诞生大量消费升级意愿和需求。
存量:低端点位人群
M型低端三个点位分别是小镇老年、潮流GenZ、都市夹心,其中潮流GenZ是20-30岁Z时代群体。根据青山资本统计显示,Z时代在中国有2.4亿人,占全国人口的18.1%,随着时间推移,Z时代很快将成为社会的中流砥柱和消费主力,但这部分人群只能算是未来的增量群体,为什么?
这部分人群是在国富民安,万物可触的新时代成长起来的一代人,更倾向于“人设型消费”和“社交型消费”,但他们的可支配收入却并不高,虽然生活压力很大,却仍然注重情调消费,此时的Z时代消费方式虽然是新消费,但复购能力不足,就如鲁秀琼老师提到的一个词:“精致穷”。
另外两个群体“小镇老年”和“都市夹心”,处于老、少阶段,一部分是传统的消费习惯,一部分是未成形的消费习惯,更注重“性价比”。
因此,这三个点位人群划分到存量群体中。
高低端人群产生消费分级
所以高端和低端这个五个阶段就导致了消费分级,消费升级和消费 降级同时在发生,处于M型顶端两个点位的人群向消费升级发展,处于M型低端三个点位的人群向消费 降级发展。
而消费 降级同样发生了变化,丁总曾提到,消费 降级是以“质价比优先”,和过去不一样,过去是以“价”为主,主要看价格是不是便宜,成本是不是低;现在是以“性”为主,也就是品质好不好。
而消费升级,可以理解为鲁秀琼老师提到中国消费者的“价值回归”, 何为“价值回归”?即“心价比(Valuable)”时代,从过去的“性价比”进入到“心价比”阶段,除了对产品品质有要求外,更看重产品本身层面之上带来的情感价值。
比如可口可乐为何百年经典屹立不倒,甚至在今年上海疫情最严重的时候,有消费者拿可口可乐以物换物,这就是产品之外的情感价值,当下消费者的购买决策是由情感驱动的。
所以,消费 降级和消费升级同时向上迈了一个台阶。
我们可以总结出,消费者的心态已经发生了根本性变化,由过去的仰视到现在的平视。
这就对品牌、对产品提出了更高的要求。
02 货:消费分级,产品端既要进攻又需防守
那么,如何将产品做到消费者心里去?
一定程度上,每个快消品企业都应该是一个心理学家,今天的消费买的不是产品,是一种解决方案,所以这个决策链路变成C端创需求,B端做履约。
如何履约?我们从两个优化维度看。
渠道不再为王,品牌+产品升级双向驱动
新经销创始人赵波在《疫情后时代,关于对增长的思考》文章中提到:中国的消费品市场已经从渠道+品牌驱动,进入到品牌+产品驱动时代。
过去在CCTV高举高打就能赢得战场的广告时代已经过去了;当下渠道的碎片化和多元化已经让过去的强渠道优势逐渐黯淡了,聚焦品牌本身的同时,是产品所带来的圈层共鸣,这是增长的底层逻辑,也是消费者的消费底色。
在调研过程中,以OATLY为例,通过春节消费场景做品牌和产品的双向渗透。
OATLY提到,燕麦奶在中国市场发展至今,无论是赛道本身的演化趋势,还是消费者的诉求,都在呼唤更健康、高品质的产品,及其背后更新潮、更健康、更可持续的生活理念,消费者也越来越倾向于具有“生活态度”的品牌。
所以在今年春节,围绕不同的饮用场景及价格带需求,OATLY以【新年就要“兔”个乐】为主题,推出三款新年礼盒,为消费者带来一整套节日送礼和家庭欢聚的植物基解决方案。
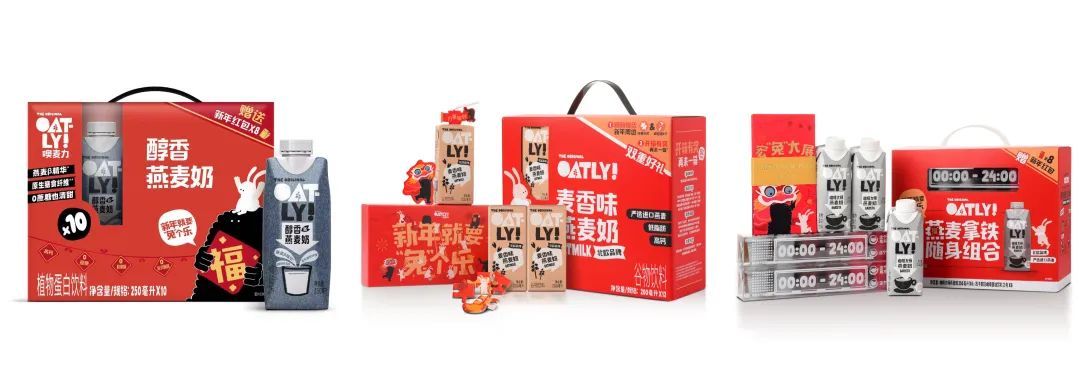
虽然今年春节因为疫情可能会有一定影响,但作为中国市场最重要的一大消费场景,OATLY认为这是品牌和消费者沟通的一次重要契机,对产品复购和口碑传播有极大的推动作用。
产品分级,推高端化+利润型产品
在上次调研过程中,某知名方便食品品牌河南濮阳销售部负责人李总就提到,当下消费分级,对升级和降级,李总采取了进攻式和防守式,品牌和产品都做升级,提高产品质量和价格带,带动方便食品高端化发展,所以升级是明年重点方向;但也不放弃低毛利,低价格产品,这是对消费 降级的防守。
所以,高端化产品是一二线品牌重点打造的方向,虽然近两年产品高端化也一直是各大品牌经常喊的口号,但是疫情后时代,消费分级愈发明显,这一趋势显得愈发迫不及待。
需要强调的是,高端=品牌地位+产品稀缺性,这两者缺一不可。
广告教父大卫·奥格威说,品牌代表一种形象。品牌形象则来自于消费者对产品、企业与使用者本身种种的综合性联想。它包括了对产品属性的联想,对价格档次的联想,对产品使用经验的联想,对产品用户身份的联想,对产品功能与利益的联想,以及由此衍生出的个性、态度、价值观念的联想。
比如茅台,它的品牌形象代表了一个人的身份以及社交地位。
但需要注意的是,消费者不可能从最便宜的产品直接跳到最高端的产品,正如华润雪花啤酒(中国)有限公司董事长侯孝海提到的,高端化是一个层层递进过程,不要一味的追求高端,忽略了“化”的过程,通过价格由低到高,这是一个层层高端的过程。
其次,增加三四线利润型产品或者季节性产品,这是对消费 降级的防守,也是对企业利润的补充。
03 场:抓住确定性,聚焦聚会、餐饮场景
2023年,场景仍然是打破企业增长天花板的一道承重墙。
我们发现,强势的品牌在用户心里永远是占据了一个重度场景,而产品,就是场景下的解决方案。
比如:怕上火喝王老吉;今年过节不收礼,收礼只收脑白金等,这些广告都是在还原消费者的购买场景,占据心智流量的第一入口。
在疫情管控放开后,有两大消费场景将会迎来一个爆发性增长,即餐饮场景、聚会场景。
餐饮场景,重新“造血”
众所周知,疫情管控三年,餐饮行业受创程度首当其冲,“冷冷清清,凄凄惨惨戚戚”,其萧条让不少餐饮企业倒闭关门。
其次就是延伸到餐饮场景中的快消品,尤其酒水饮料,失去餐饮渠道这条“左膀右臂”,终端动销能力被大大削弱。
如今疫情管控放开,无论对餐企还是快消企业,无疑都是一大利好。
鲸都鲜酿创始人王龙,主营业务是精酿啤酒,疫情管控放开后,餐饮场景是他重点发力的一个渠道方向,通过餐饮渠道,开始逐步实施毛细血管的渠道渗透。
首先通过给经销商提前授信额度的方式,先把货发给经销商,通过当地经销商的能力渗透到当地餐饮门店,打透后再去做CVS和KA商城等渠道,最后再做批发,这样一步一步去渗透,覆盖全国。
另外在联系某一线食品品牌巨头杨总时也提到,重回餐饮场景是重中之重。杨总说:过去因为疫情管控,餐饮渠道不断受到重创,相信这次防疫政策调整后,餐饮能回到往日的市场繁荣,饮料品类有很大机会能回到疫情前的渠道体量占比。
可以看出,餐饮场景明年将进入拥挤赛道,谁能把握住,或将成为品牌的一大突破口。
聚会场景,抢占市场
调研中,采访到好望水品牌部的负责人夏总时,他重点提到了780毫升大瓶装产品,这是新推出的唯一一款大瓶装产品,专门为聚会聚餐、大型婚宴或商务场景而准备。
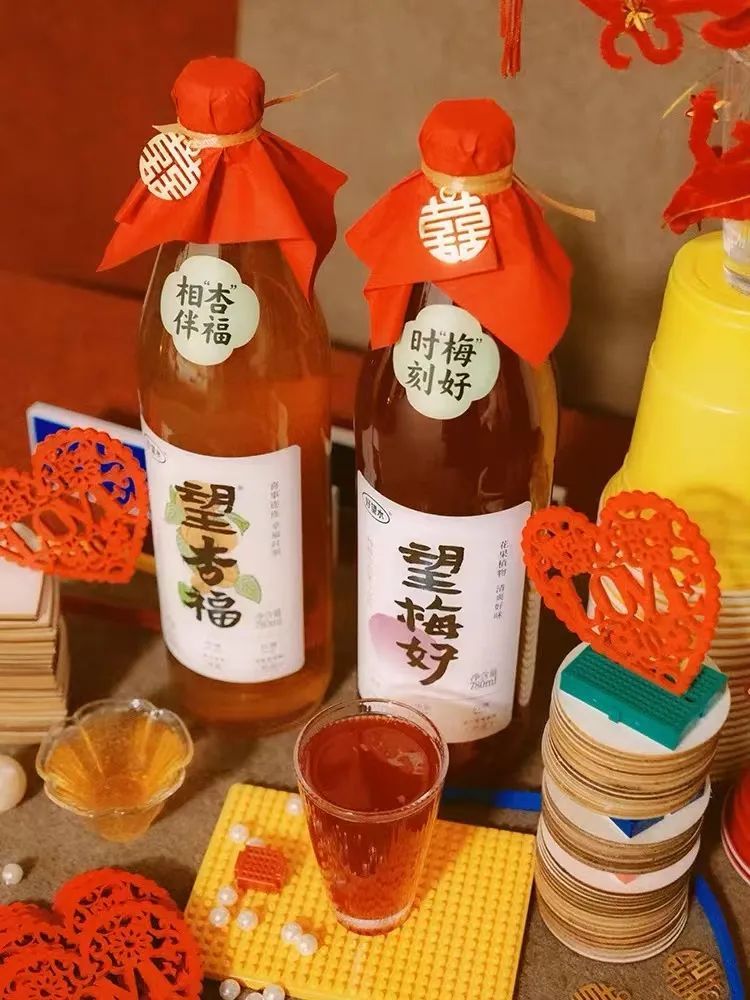
过去三年,因为疫情管控,大部分宴席招待、商务宴请、团队建设等场景都一再搁置,如今管控放开,当明年春暖花开之时,也将迎来一个补办高峰。对于快消企业来说,是一次难得的窗口期。
综上两大消费场景,采用聚焦原则,太阳光虽可以普照大地却无法点燃星光,放大镜聚焦光源却可以点燃火柴,所以锁定打粮区域,提出最佳解决方案,快速抢占市场。
写在最后:
2023年,将是一个全新的“人、货、场”。回归本源,仍然是在场景下为用户解决问题。但不同的是,全新的“人、货、场”下,需要在新的场景下,为新的增量人群提出新的最佳解决方案。
马车的存在是为了解决出行,当更好的方案——汽车出现并普及时,不会有人为马车车夫而悲哀,反而会以最快的速度“喜新厌旧”。
因此回归企业第一性原理,就如马云在一次演讲中做的一句总结:“想成为一家了不起的企业,你必须解决了不起的问题,要成为一个伟大的企业,你必须解决伟大的问题。问题解决得越大,你获得的收益就越大。我们要在解决问题的同时有利润 ,任何一个企业,任何一个组织,如果你创造的东西不能去解决社会问题,是不可能做久的 。”
所以我们需要重新思考,疫情后时代,你的货要在哪卖,卖给谁。
本文来自微信公众号“新经销”(ID:New-distribution),作者:田静,36氪经授权发布。
















